Mostrando postagens com marcador BANCO CENTRAL NÃO FISCALIZA OS JUROS. Mostrar todas as postagens

terça-feira, dezembro 03, 2013

JUROS ABSURDOS COBRADOS NOS CARTÕES DE CREDITO BRASILEIROS, por Dr. Mario Arcangelo Martinelli

on dezembro 03, 2013
Você já fez a conta de quanto paga para financiar o saldo de sua fatura ?  Não se preocupe, o próprio Credicard informa : 15,35% AO MÊS, veja :
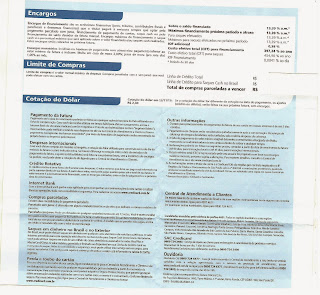


Como você sabe, as chamadas "bandeiras" dos cartões, são internacionais : Visa, Mastercard, Amex....

Agora você quer saber quanto nosso co-irmão norte-americano paga pelo financiamento de seu cartão ?

1,25% AO MÊS !!!!

Ou seja, você paga em um mês, o mesmo que um americano do norte paga em UM ANO!!!!!!!!


CreditCards.com's Weekly Rate Report
 Avg. APRLast week6 months ago
National average14.95%14.95%15.00%
Low interest10.29%10.29%10.40%
Balance transfer12.59%12.59%12.62%
Business13.13%13.13%13.13%
Student13.16%13.16%13.16%
Cash back 14.13%14.13%14.47%
Airline 14.63%14.63%14.63%
Reward14.75%14.75%14.84%
Instant approval15.49%15.49%15.49%
Bad credit23.64%23.64%23.64%
Methodology: The national average credit card APR is comprised of 100 of the most popular credit cards in the country, including cards from dozens of leading U.S. issuers and representing every card category listed above. Introductory, or teaser, rates are not included in the calculation.
Source: CreditCards.com
Updated: April 17, 2013


Read more: http://www.creditcards.com/credit-card-news/interest-rate-report-041713-unchanged-2121.php#ixzz2mPKqhxyx
Follow us: @CreditCardsCom on Twitter | CreditCards.com on Facebook
Compare credit cards here - CreditCards.com


Agora a pergunta que não quer calar :^POR QUE??

Simplesmente porque os bancos brasileiros são vorazes e por isso mesmo são os mais rentáveis do mundo!!

Haaa, sim, os bancos alegam que a inadimplência no Brasil é alta. Mas os juros são altos por causa da inadimplência alta, ou vice versa?

Se a alegação fosse verdadeira, os bancos estariam apresentando grandes prejuízos...e não GRANDES LUCROS, NÃO ACHA?

Aí vem a questão seguinte : MAS E O BANCO CENTRAL, O GOVERNO "DO SOCIAL", NÃO FAZEM NADA?

Não, não fazem. No Brasil, o Banco Central se preocupa apenas em garantir a rentabilidade dos bancos, e o cidadão ? Ora...o cidadão.....!

Não por mera coincidência, os Bancos são os maiores contribuintes - declarados ou não - das campanhas para Presidência e para o Congresso.

Logo no primeiro governo Lula, enfiaram , por debaixo do pano, uma Lei legalizando a cobrança desses juros capitalizados, em contratos na modalidade de CÉDULA DE CREDITO BANCÁRIO...

Não por acaso, praticamente TODAS as operações são formalizadas nessa modalidade.

E o povo brasileiro, o que faz? Vota iludido e tudo continua igual....

Quer saber? Você, que está lendo até o fim este artigo, é UMA EXCEÇÃO !

A maioria nem se interessa  quanto e porque paga tantos juros e impostos....

PARABÉNS A VOCÊ, que com certeza, vota com consciência !

segunda-feira, julho 16, 2012

A USURA BANCÁRIA SOB A PROTEÇÃO DO BANCO CENTRAL

on julho 16, 2012
Temos combatido incansavelmente neste blog o abuso dos bancos contra o consumidor brasileiro.

Nem mesmo as investidas da Pres. Dilma consegue reduzir as taxas cobradas do cidadão, por um serviço que funciona por autorização e sob a fiscalização do Estado, se caracterizando em escancarado cartel onde nem os bancos oficiais tem pejo de participar.

Como já dissemos, os juros só aumentam. Não me digam que é normal.

Os juros que o brasileiro paga aos bancos em um ano de empréstimo, nos EUA, por exemplo, o americano pagaria em oito anos !!!

E tudo é feito desafiando a lei e o Poder Judiciário, por que será?


O poder economico dos bancos , acobertado pelo Banco Central, se infiltra em todos os poderes por diversas maneiras, indo desde a descarada doação para "partidos" politicos até o "lobby" no Congresso e no Governo, passando por condições especiais de financiamento a funcionários do poder Judiciário.

Você sabia que um funcionario do judiciario , pelo menos em São Paulo, pode levantar um empréstimo pessoal, a taxas modicas, para pagamento em 96 meses ?

E você contribuinte, cidadão, o que consegue nos bancos?

Acorda Brasil!


Vejam o artigo publicado pelo CONJUR, confirmando nossa posição.

Mario Arcangelo Martinelli


juros cobrados devem ser discutidos em tribunais
Por Izner Hanna Garcia

Poucos meses atrás, na esteira de discussões econômicas, assistimos nossa presidente manifestar repetidas vezes contra as altas taxas de juros e dos spreads praticados pelos bancos brasileiros. Em consonância com esta crítica o Banco Central reduziu sistematicamente a Selic que está em 8,5% ao ano.
Não obstante, obviamente, todos sabem que este patamar de 8,5% ao ano não é a baliza do custo financeiro que é praticado pelo sistema bancário brasileiro. As taxas de juros para as operações de empréstimo pessoal em junho aumentaram, em média, 0,07 ponto percentual (p.p.), passando de 5,43% ao mês (a.m.) para 5,5%, informa a Fundação Procon-SP.
Em um exercício de aproximação tomemos que o custo financeiro médio no Brasil seja hoje de 50% ao ano.
Façamos agora um exercício comparativo. O custo financeiro médio no EUA, quando alguém (empresa ou pessoa física) vai até um banco e contrata um empréstimo, é de 7% ao ano.
Assim, hipoteticamente, tomemos um capital de US$ 1 milhão ou R$ 2 bilhões.
Nosso colega norte americano, tomando um empréstimo de US$ 1 milhão pagará US$ 70 mil ao ano de juros.
O brasileiro, tomando um capital de R$ 2 milhões (arredondando a cotação do dólar para R$ 2,00), pagará, de juros, R$ 1 milhão ou US$ 500 mil ao ano.
Chocante, não?!
O que aqui pagamos em um ano os americanos pagam em 8 anos.
Não é difícil compreender que esta conjuntura, quando se tem no crédito uma das fundamentais condicionantes de uma economia, é fator sumamente prejudicial ao Brasil e à nossa economia e sociedade.
Este custo do crédito, tão exorbitante e discrepante, simplesmente inviabiliza qualquer possibilidade de que o tomador, com a aplicação do capital emprestado, gere retorno que lhe permita remunerar tais juros.
Literalmente tomar um empréstimo no Brasil significa simplesmente transferir renda e capital para o agente financeiro visto que não há negócio possível que possa fazer frente a este juro.
Neste ponto, certamente, poderá o leitor estar indagando: mas isto é um fato econômico e não tem relevância jurídica. Coisa de economistas.
Pensar assim é subtrair à ciência jurídica sua grandeza.
O Direito é uma ciência humana e tudo que ao homem interessa é do interesse do direito.
Pensemos, por exemplo, na clonagem humana. Esta matéria, em princípio, está afeita à ciência médica e biológica. Contudo, vez que traz reflexos ao homem ao Direito é dever tratar e regulamentar.
Da mesma forma as relações econômicas de uma sociedade. Alguém poderá negar que as relações financeiras e creditícias têm relevância e reflexos para toda sociedade?
O primeiro passo para compreensão da abrangência desta questão é ter em mente que o sistema bancário “opera e trabalha” com o capital de toda sociedade, funcionando quase como “caixa único” de uma nação.
Os bancos exercem sua atividade, em larga medida, com capital que não lhes é próprio e sim com capitais que amealham de toda sociedade e para tanto são instituições que, para funcionarem, tem regulação especial.
Este fato, em si, já denota que a atividade bancária é enquadrada dentro daquelas que, à despeito de exercidas por entes privados, tem relevância social e, por tal, são regulamentadas de maneira especial.
Um banco não é uma quitanda de verdura que qualquer um, sem maiores regulamentações, pode abrir. É necessária uma carta patente que representa um dever e um privilégio. Somente os bancos podem exercer a função de captar o dinheiro da sociedade.
Assim e por esta razão a permissão da prática do custo financeiro exorbitante que vige em nossa economia contraria, sem qualquer justificativa, a legalidade.
A ofensa legal inicia-se à agressão ao artigo 192 da Constituição Federal que, em seu caput, estabelece claramente que: "O sistema financeiro nacional, estruturado de forma a promover o desenvolvimento equilibrado do país e a servir aos interesses da coletividade, em todas as partes que o compõem, abrangendo as cooperativas de crédito, será regulado por leis complementares que disporão, inclusive, sobre a participação do capital estrangeiro nas instituições que o integram”.
O texto constitucional é claríssimo, não há possibilidade para tergiversar: promover o desenvolvimento equilibrado do País.
Como falar em “desenvolvimento equilibrado” quando o custo financeiro praticado é de 50% ao ano?
Mas deixemos de lado a Constituição. Já nos acostumamos à realidade de que os princípios constitucionais são, em muitos casos, somente “intenções”.
Vamos à esfera das leis ordinárias e especiais.
O Superior Tribunal de Justiça já pacificou (Ação Direta de Inconstitucionalidade 2.591/DF) que as operações bancárias estão submissas ao Código do Consumidor. Se este julgado omitiu-se de regular os juros em si não ficou omisso da decisão que toda e qualquer atividade bancária está submetida a este diploma.
Assim, não há razão jurídica para afastar da análise jurídica de uma operação bancária os princípios norteadores do Codigo do Consumidor que, no seu artigo 6º inciso V, estabelece que: “Artigo 6º São direitos básicos do consumidor: V - a modificação das cláusulas contratuais que estabeleçam prestações desproporcionais ou sua revisão em razão de fatos supervenientes que as tornem excessivamente onerosas”.
Ora, como negar que o custo financeiro (juros) de 50% ao ano é desproporcional e excessivamente onerosa?
Vamos além. Lembremos do artigo 421 do Código Civil. Ali o legislador criou uma fundamental condicionante à liberdade de contratar: a função social do contrato.
Voltemos agora ao conceito de banco. Acaso pode-se dizer que um banco deve e pode somente perseguir seus lucros, desconsiderando a função social que exerce na sociedade como agente relevante no desenvolvimento (ou não) como se fosse uma quitanda de verdura?
Se admitirmos que os bancos podem cobrar seus juros na forma como hoje praticam, transformando as operações bancárias em verdadeira expropriação financeira dos tomadores, (mormente quando considera-se que pagam aos seus depositantes tão e só 8,5% ao ano frente aos 50% que cobram dos tomadores) estaríamos fazendo letra morta do artigo 192 da Constituição Federal, do Código do Consumidor (artigo 6º inciso V) e do Código Civil (artigo 421).
Frente à omissão do governo (Banco Central) a batalha pela legalidade deve ser travada no cotidiano das cortes fazendo-se sumamente importante que todos os profissionais do direito (juízes, promotores e advogados) tenham como compreensão que a questão dos juros não é um debate econômico, alheio ao Direito.
Izner Hanna Garcia é professor de Processo Civil, pós-graduado pela FGV.
Revista Consultor Jurídico, 15 de julho de 2012

segunda-feira, fevereiro 13, 2012

BANCOS OU APENAS BANCAS DE AGIOTAGEM BRUTAL?

on fevereiro 13, 2012
Este blog tem recebido várias consultas e reclamações envolvendo as taxas cobradas pelos bancos brasileiros.

Espantam-se os consulentes da liberdade e do descaramento com que os Bancos cobram preços absurdos por seus serviços e empréstimos.

Perguntam : e o Banco Central não fiscaliza? Não impede tamanha avidez e tantos abusos ?

Dois casos, em centenas, merecem destaque, vejam:

CASO EXEMPLAR Nº 1 : A LOJA RIACHUELO/FINANCEIRA MIDWAY COBRAM JUROS DE 87% AO MÊS !

A cliente foi "agraciada" com um cartão das Lojas Riachuelo, emitido pela MidwAY FINANCEIRA,braço financeiro do grupo Guararapes, que é dono também das Lojas Riachuelo.


Recebeu um limite para compras no valor de R$1.500,00.

Em malfadado dia, atendendo a um pedido de sua funcionária doméstica, fez uma pequena compra no valor R$ 73,40, que foi dividido em duas parcelas de R$36,70 cada.

No vencimento da primeira parcela, no dia 13/01/2012, a cliente efetuou o pagamento da fatura via internet.

Só que , por um erro de digitação, efetuou o pagamento no valor de R$35,70, portanto com um real a menos do valor cobrado.

Passados alguns dias do referido pagamento, a cliente recebeu um aviso da Riachuelo, por SMS (exibido a este blog, acreditem) que seu nome seria negativado ao SERASA por falta do pagamento total da fatura.

Vejam, faltou UM REAL E A CLIENTE TEM LIMITE DE R$1.500,00 .

Indignada e injuriada com essa postura, a cliente informou que completaria o pagamento na proxima fatura, liquidando a compra.

A Riachuelo/Midway não se satisfez. Continuou com telefonemas e ameaças !

Qualquer leigo pode imaginar o custo dessa cobrança do um real faltante ! É de uma incompetencia atemorizante !

Que mais absurdos essas empresas podem cometer contra seus consumidores?

Pois é, amigos,PODEM E MUITO.

Veio a fatura seguinte, reproduzida neste blog, com a cobrança de R$0,73 de juros de mora e R$0,14 de IOF !

Somados os dois encargos, o valor chega da R$0,87.

Ora, R$0,87 sobre o R$1,00 que foi pago a menor, representa um custo financeiro de

87%, pelo prazo de 30 dias ! OU 182.751,82% AO ANO.

NÃO, VOCÊ NÃO LEU ERRADO. É sim CENTO E OITENTA E DOIS MIL, SETECENTOS E CINQUENTA E UM, VIRGULA OITENTAE DOIS POR CENTO AO ANO!


SIM, A RICHUELO/MIDWAY COBROU JUROS DE 87% (OITENTA E SETE POR CENTO AO MÊS)

CASO EXEMPLAR 2 : O CITIBANK COBRA JUROS DE 35% AO MÊS !

Neste caso o consulente exibiu um aviso que vem anexo ao extrato do CITIBANk (aqui reproduzido para quem duvidar), onde aparece o aviso :

"...FICA A CRITÉRIO DO CITIBANK A LIBERAÇÃO DE VALOR DE LINHA DE CRÉDITO DE CHEQUE ESPECIAL, UTILIZADA PELO CLIENTE ACIMA DE SEU LIMITE. CASO ISSO OCORRA, SERÁ APLICADA A TAXA DE 1,00% A.D. ..."

Mas não pense que o aviso vem assim em letras normais. Não ! É feito com a menor letra possivel como podem constatar na reprodução.

E a um leitor desatento o "A.D", pode passar desapercebido. Quem sabe seria A.D. de Anno Domini, a significar o início da era Cristã?

Não , meus amigos, esse aviso não tem nada de Cristão !

Significa que o CITIBANK cobra, nesses casos, 1% AO DIA , que no metodo capitalizado de JUROS SOBRE JUROS, CHEGARÁ à taxa modica de 34,78% ao mês, ou 3.495 % aa.!

Não, você NÃO LEU ERRADO a taxa é de TRES MIL, QUATROCENTOS E NOVENTA E CINCO POR CENTO AO ANO!)


Escolhemos esses dois exemplos para ficar bem claro que a espoliação do consumidor brasileiro pelo sistema financeiro é generalizada.

Vale desde a pequena financeira apendice de um grupo de lojas até a filial de um dos maiores bancos do mundo.

Aqui,no nosso querido Brasil, o setor financeiro se sente na casa da mãe Joana.

Tudo pode.

O lobby junto a Brasilia é fortissimo, as "contribuições de campanha" são polpudas.

E voltando à questão do Banco Central, está claro que esse órgão está mais para proteger os bancos e demais instituições financeiras, do que para impedir seus abusos contra a sociedade brasileira.

Os lobos financeiros formam um alcateia poderosa...cuidado...!

Sobre

Um espaço para abordar temas de interesse na área legal. Quem preferir pode entrar em contato reservadamente pelo formulário ou por email.

Visualizações de página